BANDUNG – Hasil pemeriksaan Badan Pemeriksa Keuangan (BPK) terhadap pengelolaan anggaran di lingkungan Pemerintah Provinsi Jawa Barat mengungkap sejumlah persoalan pada pelaksanaan pekerjaan di Dinas Perhubungan Provinsi Jawa Barat.
Berdasarkan dokumen hasil pemeriksaan BPK yang diperoleh redaksi, pemeriksaan tidak hanya menyoroti pelaksanaan pekerjaan, tetapi juga menyangkut kesesuaian volume dan spesifikasi, pengawasan pekerjaan, pengendalian kontrak hingga kelebihan pembayaran kepada penyedia.
Salah satu yang menjadi perhatian adalah pekerjaan pada sektor terminal. BPK menemukan adanya kelebihan pembayaran yang kemudian menjadi bagian dari rekomendasi tindak lanjut kepada pihak terkait.
Temuan tersebut menjadi penting karena setiap pembayaran pekerjaan pemerintah semestinya didasarkan pada realisasi pekerjaan yang telah diperiksa dan diverifikasi sesuai kontrak.
BPK Soroti Pengawasan dan Pengendalian Pekerjaan
Dokumen pemeriksaan menunjukkan persoalan tidak dapat dilihat semata-mata dari sisi nilai kelebihan pembayaran.
Rangkaian proses sebelum pembayaran juga menjadi bagian penting yang perlu dievaluasi.
Sebelum penyedia memperoleh pembayaran, pekerjaan pada umumnya melewati proses pengendalian kontrak, pemeriksaan hasil pekerjaan, pengukuran volume dan verifikasi dokumen sesuai kewenangan masing-masing pihak.
Karena itu, muncul pertanyaan bagaimana ketidaksesuaian yang kemudian ditemukan auditor dapat lolos hingga tahapan pembayaran.
Pihak-pihak yang terlibat dalam pengelolaan kontrak, pengawasan dan pemeriksaan pekerjaan perlu dapat menjelaskan dasar dokumen yang digunakan untuk menyatakan pekerjaan memenuhi persyaratan pembayaran.
Pengadaan PJU Ornamen Capai Ratusan Miliar
Selain pekerjaan terminal, dokumen BPK yang diperoleh redaksi turut memuat pemeriksaan terhadap pengadaan Penerangan Jalan Umum (PJU) Ornamen.
Dalam dokumen tersebut, realisasi Belanja Modal Gedung dan Bangunan TA 2025 tercatat sekitar Rp846,45 miliar.
Di dalamnya terdapat pengadaan PJU Ornamen pada UPTD P3LLAJ Wilayah I, II, III dan IV yang dilaksanakan melalui 11 kontrak dengan nilai keseluruhan sekitar Rp438,71 miliar.
Besarnya nilai pengadaan tersebut membuat aspek perencanaan, kewajaran harga, spesifikasi teknis, volume pekerjaan hingga pengawasan pelaksanaannya menjadi penting untuk dipastikan sesuai ketentuan.
Kelebihan Pembayaran Rp2,55 Miliar
Berdasarkan bagian dokumen pemeriksaan yang diterima redaksi, BPK juga mencatat kelebihan pembayaran sekitar Rp2.556.652.330,82 atas pekerjaan yang diperiksa.
Temuan tersebut perlu dibaca sesuai rincian masing-masing paket dan rekomendasi BPK, sehingga tidak serta-merta seluruh nilai tersebut dilekatkan kepada satu pekerjaan tertentu tanpa melihat tabel dan uraian pemeriksaan secara lengkap.
Persoalan mendasar yang muncul adalah bagaimana kelebihan pembayaran dapat terjadi setelah pekerjaan melewati mekanisme pemeriksaan dan pengawasan.
Apakah persoalan terjadi karena kekurangan volume, ketidaksesuaian spesifikasi, kesalahan penghitungan, kelemahan pengawasan atau faktor lain merupakan hal yang harus merujuk pada rincian hasil pemeriksaan BPK dan klarifikasi instansi terkait.
216 Smart Controller Turut Menjadi Perhatian
Pemeriksaan BPK juga menyinggung komponen smart controller dalam pekerjaan PJU Ornamen.
Berdasarkan dokumen tersebut, terdapat 216 unit smart controller dengan nilai sekitar Rp181,25 juta yang pemanfaatan sistem software/dashboard-nya disebut tidak dapat digunakan secara optimal.
Persoalan ini menimbulkan pertanyaan mengenai proses perencanaan kebutuhan barang.
Jika perangkat tersebut direncanakan sebagai bagian dari sistem pengendalian PJU, maka kajian kebutuhan, kondisi jaringan, kompatibilitas perangkat serta kesiapan lokasi semestinya menjadi bagian dari pertimbangan sebelum pengadaan dilaksanakan.
Temuan BPK Harus Ditindaklanjuti
Hasil pemeriksaan BPK pada prinsipnya disertai rekomendasi kepada pemerintah daerah untuk melakukan tindak lanjut sesuai permasalahan yang ditemukan.
Apabila terdapat kelebihan pembayaran, salah satu tindak lanjut finansial dapat berupa pemulihan atau penyetoran kembali dana sesuai rekomendasi pemeriksaan.
Namun pengembalian uang tidak menghilangkan kebutuhan untuk mengetahui penyebab terjadinya kelebihan pembayaran dan memperbaiki sistem pengendalian.
Hal tersebut penting untuk menentukan apakah persoalan bersumber dari kelemahan administrasi, kelalaian pengawasan, persoalan kontraktual atau terdapat fakta lain yang perlu diperiksa lebih jauh oleh instansi yang berwenang.
LSM BAN Minta Penjelasan Dishub Jabar
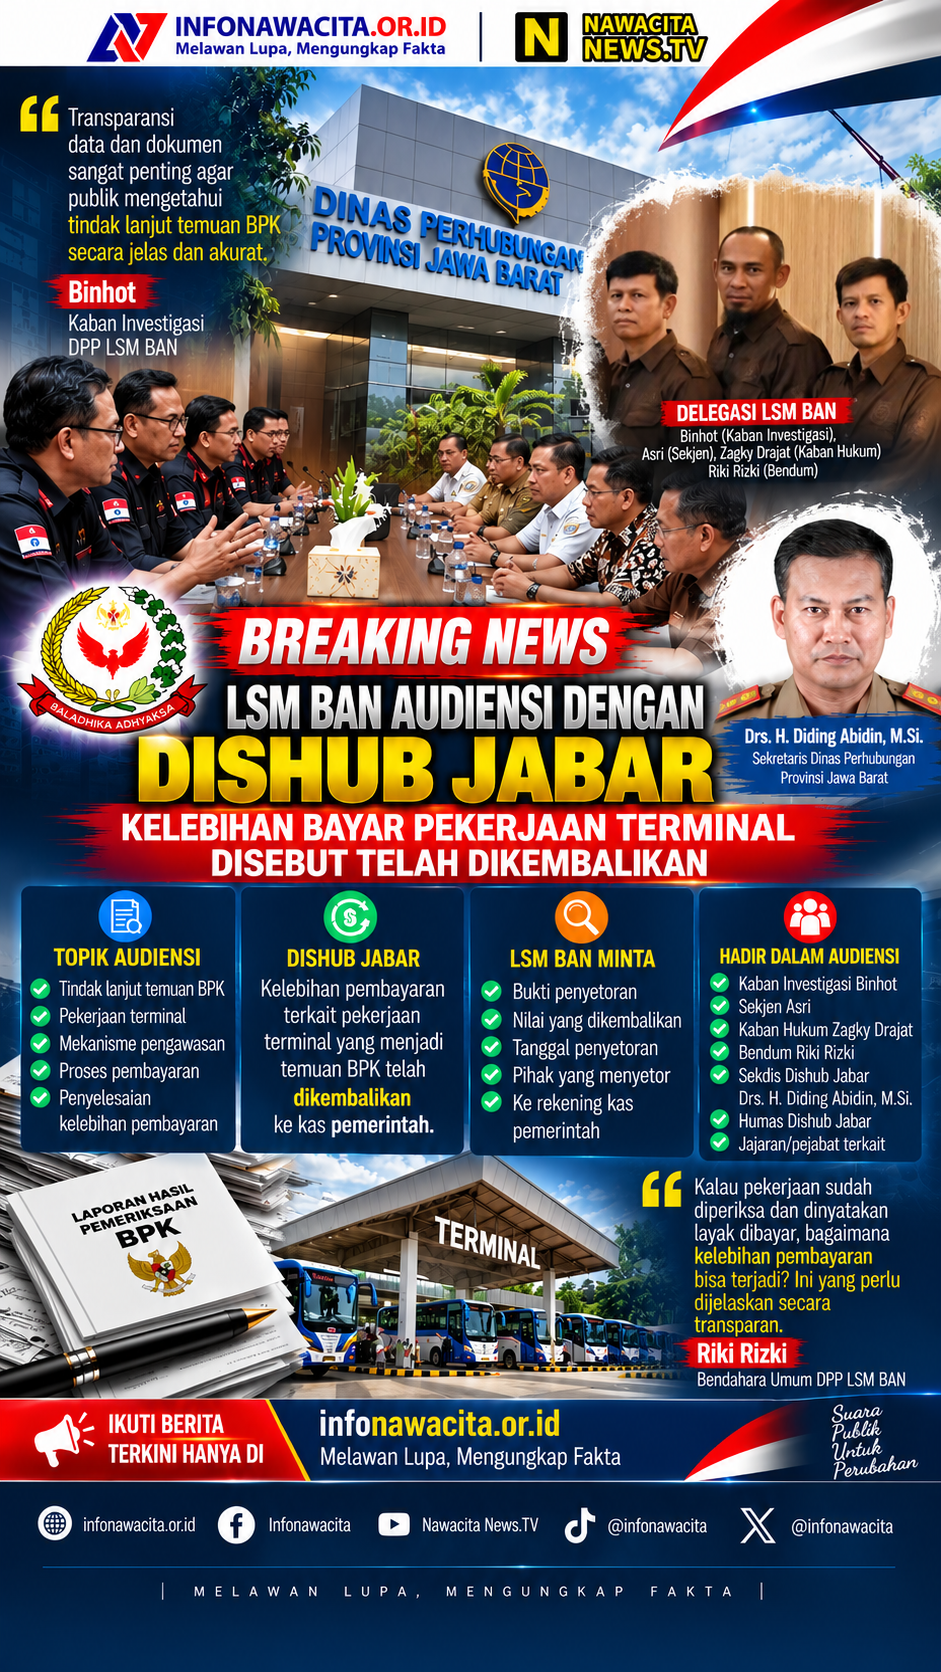
Temuan tersebut turut menjadi perhatian LSM Baladhika Adhyaksa Nusantara (BAN).
Delegasi yang terdiri dari Kaban Investigasi Binhot, Sekjen Asri, Kaban Hukum Zagky Drajat dan Bendum Riki Rizki mendatangi Dinas Perhubungan Provinsi Jawa Barat untuk meminta klarifikasi langsung.
Audiensi diterima Sekretaris Dinas Perhubungan Provinsi Jawa Barat Drs. H. Diding Abidin, M.Si., bersama unsur Humas dan jajaran Dishub Jabar.
Dalam pertemuan tersebut, pihak Dishub Jabar menyampaikan bahwa kelebihan pembayaran terkait pekerjaan terminal telah dikembalikan ke kas pemerintah.
BAN meminta keterangan tersebut dilengkapi dokumen pendukung, terutama mengenai nilai pengembalian, waktu penyetoran, pihak yang menyetor serta bukti penerimaan pada rekening kas pemerintah yang semestinya.
BAN: Yang Perlu Dijawab, Mengapa Kelebihan Bayar Terjadi?
Bendum LSM BAN Riki Rizki mengatakan pengembalian kelebihan pembayaran merupakan tindak lanjut yang perlu dicatat. Namun menurutnya, terdapat pertanyaan lain yang juga perlu dijelaskan.
“Kalau uang kelebihan pembayaran sudah dikembalikan, tentu itu harus dibuktikan dengan dokumen penyetoran. Tetapi yang juga menjadi pertanyaan adalah bagaimana pembayaran berlebih tersebut bisa terjadi apabila pekerjaan sebelumnya sudah melalui proses pemeriksaan dan pengawasan,” kata Riki.
BAN mendorong Dishub Jabar membuka secara transparan dokumen tindak lanjut rekomendasi BPK sekaligus melakukan evaluasi terhadap sistem pengendalian pekerjaan.
Temuan BPK Bukan Otomatis Korupsi
Perlu ditegaskan, temuan BPK, ketidaksesuaian pekerjaan maupun kelebihan pembayaran tidak dengan sendirinya membuktikan tindak pidana korupsi.
Adanya pertanggungjawaban pidana harus ditentukan melalui pemeriksaan oleh aparat penegak hukum berdasarkan alat bukti dan terpenuhinya unsur-unsur tindak pidana.
Karena itu, dokumen BPK harus ditempatkan sebagai dasar untuk melakukan tindak lanjut, klarifikasi dan evaluasi, bukan sebagai dasar untuk langsung menyatakan seseorang bersalah.
Yang kini menjadi perhatian adalah apakah seluruh rekomendasi BPK telah ditindaklanjuti, berapa uang yang telah berhasil dipulihkan, serta langkah apa yang dilakukan Dishub Jawa Barat agar persoalan serupa tidak kembali terjadi.
Redaksi akan terus melakukan konfirmasi dan penelusuran terhadap dokumen tindak lanjut hasil pemeriksaan untuk memastikan informasi disajikan secara akurat, berimbang dan berdasarkan fakta.(red)